KAR YMM YAYINLARI

Vergi, denetim ve uyum gündemine ilişkin yayınlar

Mesleki değerlendirmeler, bilgilendirme yazıları ve görsel broşürler tek bir arşivde sunulur.

Tümü Vergi İncelemeleri MASAK & Uyum KDV Broşürler
MASAK & UYUM

MASAK & Uyum

Yazılar, broşürler ve mesleki değerlendirmeler

Sıradan Görünen Bir İşlem Ne Zaman MASAK Riski Doğurur?Makale · MASAK & Uyum
MASAK & Uyum

Sıradan Görünen Bir İşlem Ne Zaman MASAK Riski Doğurur?

Bir müşteri altın bozdurur, bir şirket yurt dışına ödeme yapar veya bir işletme satış bedelini müşterisi yerine başka bir kişiden tahsil eder. İşlemlerin her biri günlük ticaretin olağan bir parçası olabilir. Ancak işlemin tarafları, paranın kaynağı, teslim edilen mal ve belgelerdeki bilgiler birbirini açıklamıyorsa aynı işlemler ciddi bir uyum riskine dönüşebilir.

Abdulkadir Kar · 13 Ekim 2026
Yazıyı okuyun →
“Bütün İşlemlerimiz Yasal ve Faturalı” Demek Yeterli DeğilMakale · MASAK & Uyum
MASAK & Uyum

“Bütün İşlemlerimiz Yasal ve Faturalı” Demek Yeterli Değil

Kimlik tespiti, gerçek faydalanıcı, müşterinin tanınması ve ŞİB yükümlülüklerine ilişkin temel değerlendirme.

Abdulkadir Kar · 22 Ağustos 2026
Yazıyı okuyun →
MASAK Denetiminde En Pahalı YanılgıGörsel Broşür · MASAK & Uyum
MASAK & Uyum

MASAK Denetiminde En Pahalı Yanılgı

Yükümlülük ve uyum denetimlerinde sık karşılaşılan yanlış algıları özetleyen görsel çalışma.

Abdulkadir Kar · 22 Ağustos 2026
Yazıyı okuyun →
VERGI UYGULAMALARI

Vergi Uygulamaları

Yazılar, broşürler ve mesleki değerlendirmeler

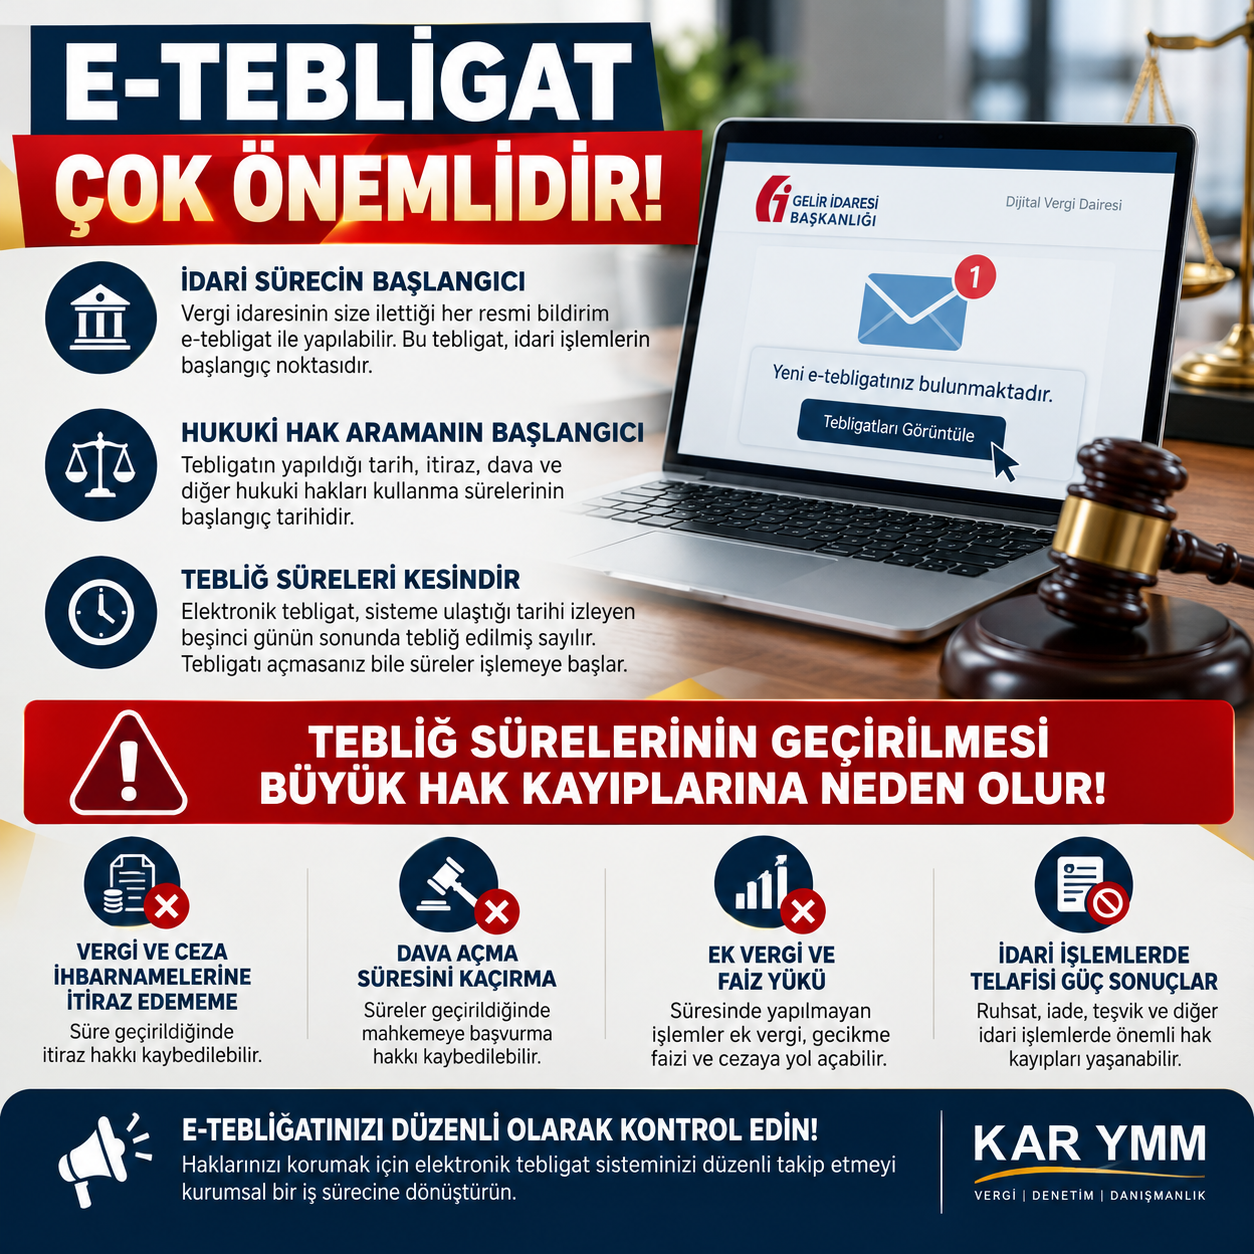
Elektronik Tebligatta Yeni DönemMakale · Vergi Uygulamaları
Vergi Uygulamaları

Elektronik Tebligatta Yeni Dönem

596 Sıra No.lu Vergi Usul Kanunu Genel Tebliği | Soru–Cevap Rehberi

Abdulkadir Kar · 12 Ekim 2026
Yazıyı okuyun →
VARLIK BARIŞI

Varlık Barışı

Yazılar, broşürler ve mesleki değerlendirmeler

Varlık Barışı: Bildirim Yapmak Yeterli mi?Makale · Varlık Barışı
Varlık Barışı

Varlık Barışı: Bildirim Yapmak Yeterli mi?

Varlık Barışı uygulamasında bildirim, kayıt ve belge uyumunun birlikte değerlendirilmesi gerekir.

Abdulkadir Kar · 21 Eylül 2026
Yazıyı okuyun →
VERGI İNCELEMELERI

Vergi İncelemeleri

Yazılar, broşürler ve mesleki değerlendirmeler

VDK Yarına Bırakır Ama Yanına Bırakmaz!Makale · Vergi İncelemeleri
Vergi İncelemeleri

VDK Yarına Bırakır Ama Yanına Bırakmaz!

Vergi incelemelerinde sahte belge, banka ödemeleri, işlemin gerçekliği ve ispat konularına ilişkin değerlendirme.

Abdulkadir Kar · 23 Ağustos 2026
Yazıyı okuyun →
VDK Yarına Bırakır; Ama Yanına Bırakmaz!Görsel Broşür · Vergi İncelemeleri
Vergi İncelemeleri

VDK Yarına Bırakır; Ama Yanına Bırakmaz!

Vergi denetiminde risk analizi, sahte belge ve işlemin gerçekliğinin ispatına ilişkin görsel özet.

Abdulkadir Kar · 23 Ağustos 2026
Yazıyı okuyun →
Bilgilendirme · Vergi İncelemeleri
Vergi İncelemeleri

Banka Hesap Hareketleri Vergi İncelemelerinde Neden Önemlidir?

Banka hareketlerinin beyan, cari hesap, fatura ve sözleşme gibi kayıtlarla birlikte değerlendirilmesine ilişkin kısa bilgilendirme.

Abdulkadir Kar · 20 Ağustos 2026
Yazıyı okuyun →
KDV İADESI VE İHRACAT

KDV İadesi ve İhracat

Yazılar, broşürler ve mesleki değerlendirmeler

KDV İadesinde Karşıt İnceleme Sürecinin Düzenli YönetimiBilgilendirme · KDV İadesi ve İhracat
KDV İadesi ve İhracat

KDV İadesinde Karşıt İnceleme Sürecinin Düzenli Yönetimi

Fatura, ödeme, cevap ve rapor ilişkisinin bütünsel takibine ilişkin kısa uygulama notu.

Abdulkadir Kar · 18 Ağustos 2026
Yazıyı okuyun →
Makale · KDV İadesi ve İhracat
Piyasa RaporuKDV İadesi ve İhracat

Tecil-Terkin Uygulamasında İmalatçı Vasfı ve Sürelere İlişkin Özellikli Durumların Değerlendirilmesi

İhraç kaydıyla teslimlerde tecil-terkin uygulaması kapsamında imalatçı vasfı ve özellikli sürelerin değerlendirilmesi.

Abdulkadir Kar · 8 Haziran 2022
Orijinal yayında okuyun ↗
Makale · KDV İadesi ve İhracat
Piyasa RaporuKDV İadesi ve İhracat

İhracat Bedeline Göre İade Sistemi

İmalatçı ihracatçılar için ihracat bedeline göre KDV iadesi uygulamasının şartları ve özellikli durumları.

Abdulkadir Kar · 18 Mayıs 2022
Orijinal yayında okuyun ↗
Yayınlar genel bilgilendirme amacı taşır. Somut olayların vergisel ve hukuki sonuçları kendi koşulları içinde ayrıca değerlendirilmelidir.