1. Amaç ve kapsam
Soru:
596 Sıra No.lu Tebliğ neden yayımlandı?
Cevap: Vergi Usul Kanunu’nun 107/A maddesi kapsamında elektronik
tebligatın usul ve esaslarını düzenlemek amacıyla yayımlandı.
Soru:
Elektronik tebligat nedir?
Cevap: Vergi idaresinin tebliğe konu belgeleri elektronik ortamda
muhatabına ulaştırmasıdır. Kanuni koşullarda fiziki tebligatla aynı hukuki
sonucu doğurur.
2.
Kimler sisteme katılmak zorunda?
Soru:
Hangi mükellefler kapsamda?
Cevap: Kurumlar vergisi mükellefleri; ticari, zirai veya serbest
meslek kazancı nedeniyle gerçek usulde vergilendirilenler; kolektif ve adi
komandit şirketler; ayrıca belirtilen ilk iktisap ve tescil işlemlerinin
muhatapları.
Soru:
Limited ve anonim şirketler zorunlu mu?
Cevap: Evet, kurumlar vergisi mükellefi olmaları nedeniyle.
Soru:
Serbest meslek erbabı zorunlu mu?
Cevap: Evet, gerçek usulde vergilendirilen serbest meslek erbabı
kapsam içindedir.
Soru:
Zorunlu olmayanlar isteğe bağlı katılabilir mi?
Cevap: Evet, talepte bulunarak katılabilirler.
3. İstisnalar
Soru: %90 ve üzeri engellilik halinde istisna var mı?
Cevap: Belirtilen şartların sağlanması ve
sağlık kurulu raporuyla belgelenmesi halinde istisna söz konusudur; tüzel
kişilerin temsilcilerine ilişkin özel koşullar ayrıca değerlendirilir.
Soru: 18 yaşından küçükler zorunlu mu?
Cevap: Tebliğde bu kişiler için istisna
öngörülmüştür.
Soru: Kamu kurumları ve diplomatik temsilcilikler kapsam
dışı mı?
Cevap: İlk iktisap nedeniyle doğan zorunluluk
bakımından belirli kamu idareleri ve diplomatik kişi/kuruluşlara özel
istisnalar vardır; genel ve sınırsız bir muafiyet değildir.
4. Başvuru ve süreler
Soru: Mevcut mükelleflerin son başvuru tarihi nedir?
Cevap: Henüz sisteme dahil olmayan zoulou
mevcut mükellefler için 30 Kasım 2026 tarihi belirtilmiştir.
Soru: Yeni kurulan şirketler ne zaman başvurur?
Cevap: İşe başlama tarihini izleyen 15 gün
içinde. Örneğin 20 Ekim 2026 başlangıç için genel hesapla 4 Kasım 2026.
Soru: Önceden kayıtlı olanlar yeniden başvurur mu?
Cevap: 1 Temmuz 2026 öncesinde sisteme dahil
olanlar için yeniden başvuru gerekmez.
Soru: Başvuru nereden yapılır?
Cevap: Dijital Vergi Dairesi üzerinden veya
ilgili vergi dairesine talep bildirimi verilerek.
Soru: Vekil başvurabilir mi?
Cevap: Elektronik tebligat işlemlerine ilişkin
özel yetki içeren noter onaylı vekâletnameyle başvuru yapılabilir.
Soru: Şifresi olmayanlar ne yapar?
Cevap: Dijital Vergi Dairesi e-Devlet ile
kayıt seçeneğini veya vergi dairesi başvurusunu kullanabilir.
5. Araç ilk iktisabı
Soru: Sıfır araç alan kişiler zorunlu mu?
Cevap: ÖTV Kanunu (II) sayılı listedeki kayıt
ve tescile tabi malların ilk iktisabında adına tescil yapılanlar, istisnalar
saklı kalmak üzere kapsama girebilir.
Soru: İkinci el araç alımında zorunluluk var mı?
Cevap: Bu özel yükümlülük ilk iktisap ve
tescil işlemine ilişkindir; her ikinci el alım tek başına bu nedenle zorunluluk
doğurmaz.
Soru: Araç alanlar ne zaman başvurur?
Cevap: İlk iktisaba ilişkin kayıt veya tescil
tamamlanmadan önce.
6. Tebligatın hukuki sonuçları
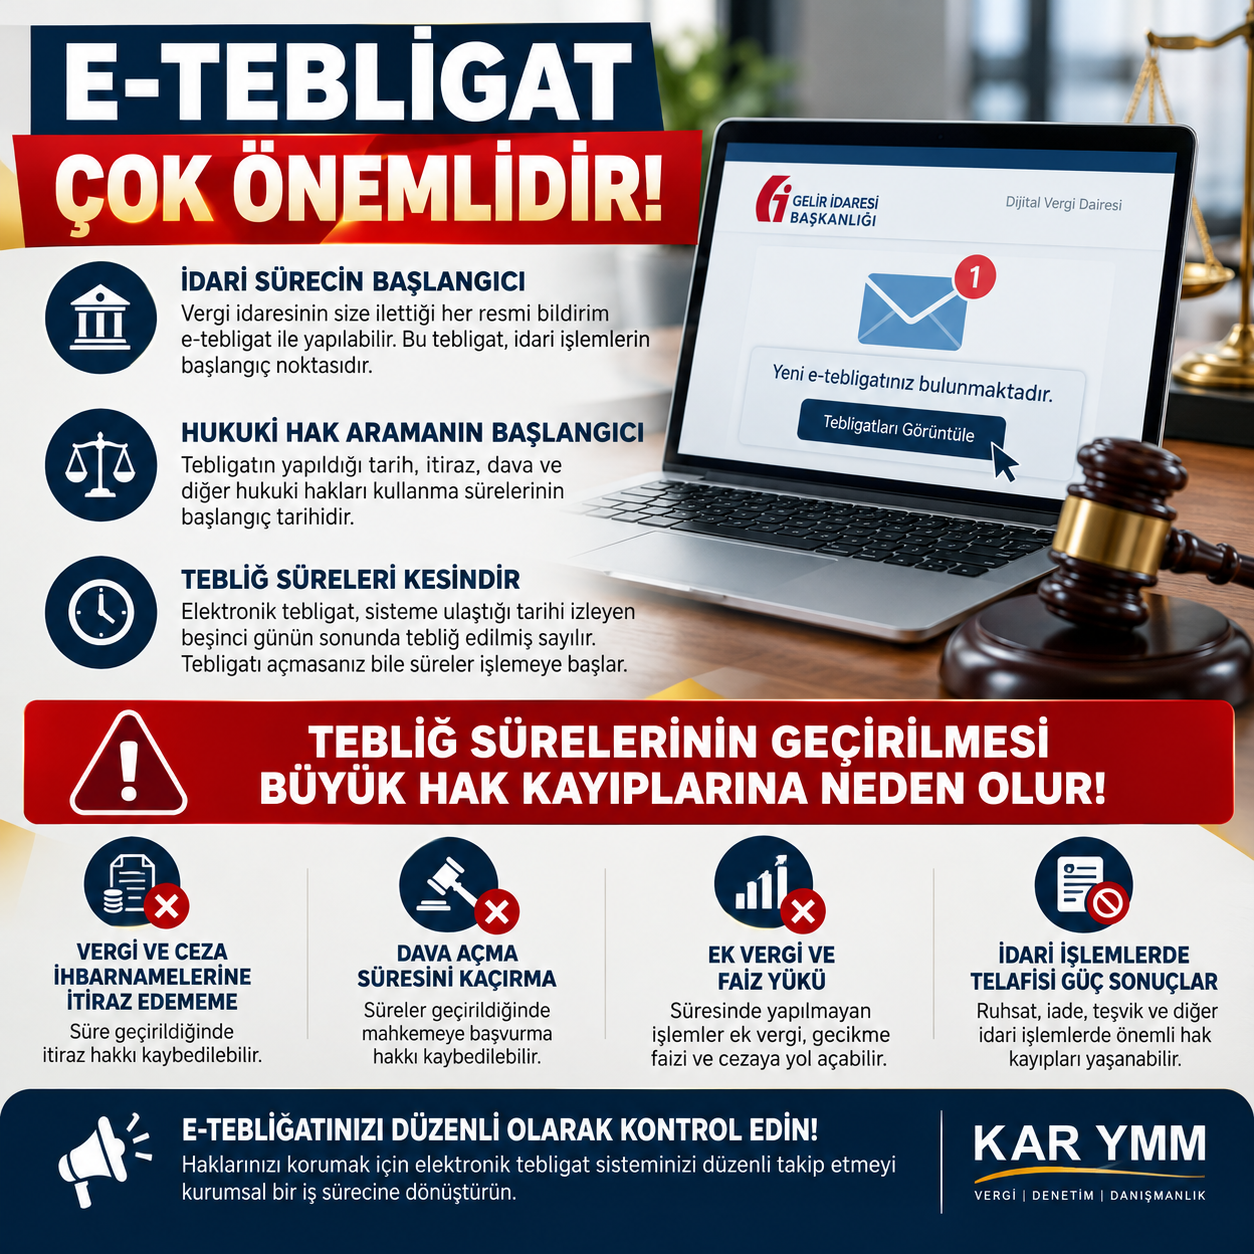
Soru: Elektronik tebligat ne zaman yapılmış sayılır?
Cevap: Belgenin sisteme ulaştığı tarihi
izleyen beşinci günün sonunda. 13 Ekim 2026’da ulaşan bir belge 18 Ekim 2026
gününün sonunda tebliğ edilmiş sayılır.
Soru: Belge açılmazsa geçersiz olur mu?
Cevap: Hayır. Okunmaması veya sisteme
girilmemesi beşinci gün kuralını ortadan kaldırmaz.
Soru: SMS veya e-posta gelmezse?
Cevap: Bilgilendirme mesajının ulaşmaması
tebligatın geçerliliğini etkilemez.
Soru: Tebligat nereden görülür?
Cevap: Dijital Vergi Dairesi veya e-Devlet
üzerinden.
Soru: Uyuşmazlıkta kayıtlar nasıl kullanılır?
Cevap: Sistemin zaman damgalı olay
kayıtları 30 yıl saklanır; ilgilisine veya yetkili mercilere sunulabilir.
7. Sistemden çıkış
Soru: Mükellefiyeti biten gerçek kişi hemen çıkabilir
mi?
Cevap: Hayır. Başka zorunluluk yoksa
mükellefiyetin sona erdiği tarihi izleyen beşinci takvim yılının sonundan
itibaren çıkış başvurusu yapılabilir.
Soru: 65 yaşını dolduranlar çıkabilir mi?
Cevap: Başvuru yoluyla çıkış mümkündür;
otomatik değildir.
Soru: İsteğe bağlı katılanlar çıkabilir mi?
Cevap: Başka zorunluluk bulunmaması koşuluyla
başvurabilirler.
Soru: Tasfiye veya iflasta ne olur?
Cevap: Tasfiye veya iflas halindeki şirketlere
sistem üzerinden tebligat yapılmaması ve ilgili yetkililerin isteğe bağlı
başvurusu düzenlenmiştir.
Soru: Ölüm veya sicilden silinmede ne olur?
Cevap: Ölüm/gaiplik tespiti ya da tüzel
kişinin sicil kaydının silinmesi halinde sistemden çıkarılma hükümleri
uygulanır.
Soru: Askerlik, infaz kurumu veya kısıtlılıkta ne olur?
Cevap: Kullanım imkânının ortadan kalktığı
hallerde geçici çıkış mümkündür; engel kalkınca zorunluluk sürüyorsa bir ay
içinde yeniden başvuru gerekir.
8. Sorumluluk ve yaptırımlar
Soru: Kullanıcıların temel sorumlulukları nelerdir?
Cevap: Bilgileri doğru bildirmek,
değişiklikleri iletmek, kullanıcı kodu ve şifreyi korumak; yetkisiz erişim
öğrenildiğinde vergi dairesini derhal bilgilendirmek.
Soru: Kayıt yaptırmayana ceza var mı?
Cevap: İlgili VUK ceza hükümleri
uygulanabilir. Sabit bir ceza tutarı bu Tebliğde ayrıca belirlenmemiştir.
Soru: Fiziki tebligat tamamen kalktı mı?
Cevap: Hayır. Vergi Usul Kanunu’ndaki diğer
tebligat yöntemleri de kullanılabilir.
9. Yürürlük ve geçiş
Soru: Tebliğ ne zaman yürürlüğe girdi?
Cevap: 11 Ekim 2026 tarihinde.
Soru: Önceden kayıtlı mükelleflerin durumu nedir?
Cevap: 1 Temmuz 2026 öncesinde kayıtlı olanlar
mevcut hesaplarıyla devam eder.
Sonuç
Mükellefler başvuru sürelerini takip etmeli ve elektronik tebligat
hesaplarını düzenli kontrol etmelidir. Tebligatın açılmamış olması veya SMS
bildirimi gelmemesi, tebliğin hukuki sonuçlarını ortadan kaldırmaz.
Kaynak: 11.10.2026 tarihli Resmî Gazete, 596 Sıra No.lu Vergi Usul
Kanunu Genel Tebliği.
https://www.resmigazete.gov.tr/eskiler/2026/10/20261011-4.htm