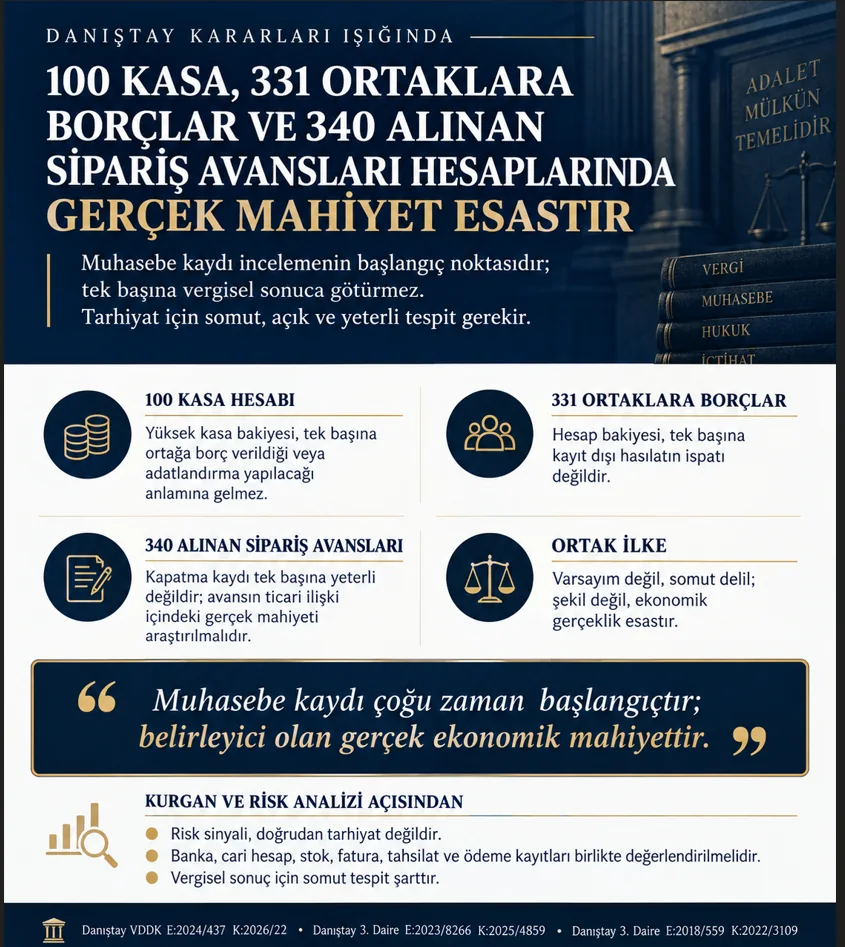
Vergi incelemelerinde bazı hesaplar, taşıdıkları bakiye veya olağan dışı hareketler nedeniyle diğerlerinden daha fazla dikkat çeker. 100 Kasa, 331 Ortaklara Borçlar ve 340 Alınan Sipariş Avansları hesapları bu grupta yer alan en belirgin örneklerdendir.
Bu hesaplarda yüksek bakiye bulunması, hesapların uzun süre kapatılmaması veya ticari hayatın olağan akışıyla bağdaşmayan kayıtların yer alması kuşkusuz bir inceleme sebebi oluşturabilir. Ancak son dönem Danıştay kararlarının ortaya koyduğu temel yaklaşım şudur:
Asıl belirleyici olan, kaydın arkasındaki işlemin gerçek ekonomik mahiyetinin somut tespitlerle ortaya konulmasıdır.
331 Ortaklara Borçlar Hesabı: Bakiye Tek Başına Kayıt Dışı Hasılat Sayılabilir mi?
Danıştay Vergi Dava Daireleri Kurulunun E:2024/437, K:2026/22, 28.01.2026 tarihli kararında, 331-Ortaklara Borçlar hesabına alacak kaydedilen tutarların bir kısmının belgesiz nakit satışlardan kaynaklandığı iddiası değerlendirilmiştir.
Karardan çıkan temel sonuç açıktır:
Vergi idaresinin, bu tutarların gerçekten belgesiz satışlardan kaynaklandığını somut ve yeterli tespitlerle ortaya koyması gerekir.
Bu nedenle 331 hesabı incelenirken yalnızca hesap bakiyesine değil;
- satış hareketlerine,
- kasa ve banka kayıtlarına,
- stok giriş ve çıkışlarına,
- cari hesap ilişkilerine,
- ortakların şirkete para giriş ve çıkışlarına,
- şirketin gerçek finansman ihtiyacına
birlikte bakılması gerekir. Buradaki hukuki mesele, hesabın yüksek olup olmamasından ziyade, hesapta görünen tutarın gerçek bir ortak borcunu mu yoksa başka bir ekonomik işlemi mi temsil ettiğinin belirlenmesidir.
100 Kasa Hesabı: Yüksek Kasa Bakiyesi Otomatik Olarak Ortağa Kullandırılmış Para mıdır?
Benzer yaklaşım 100 Kasa hesabı bakımından da görülmektedir.
Danıştay 3. Dairenin E:2023/8266, K:2025/4859 sayılı kararında, kasa hesabında yüksek tutarda nakit bulunmasının tek başına bu tutarın ortaklara kullandırıldığı sonucuna götürmeyeceği kabul edilmiştir.
Adatlandırma veya transfer fiyatlandırması yoluyla vergisel sonuç doğurulabilmesi için, kasada görünen tutarın gerçekte şirketin tasarrufunda bulunmadığının ve ortaklar tarafından kullanıldığının somut şekilde ortaya konulması gerekir.
Ancak bu karar, yüksek kasa bakiyelerinin önemsiz olduğu anlamına gelmez. Tam tersine, fiziki kasa mevcuduyla uyumsuz, yıllarca devreden veya işletmenin faaliyet hacmiyle açıklanamayan kasa bakiyeleri önemli bir risk göstergesidir. Danıştay’ın vurgusu, bu göstergenin tek başına vergisel sonuca dönüştürülemeyeceğidir.
340 Alınan Sipariş Avansları: Muhasebe Kaydı Ne Zaman Tarhiyatın Dayanağına Dönüşür?
340-Alınan Sipariş Avansları hesabına ilişkin değerlendirme ise bu konunun diğer yönünü göstermektedir.
Danıştay 3. Dairenin E:2018/559, K:2022/3109, 13.09.2022 tarihli kararında, şirketin aldığı bazı sipariş avanslarını gelir hesaplarına aktarmadan ve avans sahiplerine iade etmeden; 331-Ortaklara Borçlar, 320-Satıcılar ve 321-Borç Senetleri hesapları üzerinden kapattığı olay incelenmiştir.
Burada değerlendirme yalnızca muhasebe kaydının usule uygun olup olmadığıyla sınırlı kalmamıştır. Dosyada ayrıca;
- 331 hesabının gerçek bir ortak borcunu temsil edip etmediği,
- avans veren şirketlerle ticari ilişkinin devam edip etmediği,
- avansların satış bedellerine mahsup edilip edilmediği,
- borç senetleriyle yapılan kapatma işlemlerinin ekonomik gerçeklikle uyumlu olup olmadığı
birlikte değerlendirilmiştir.
Bu tespitler sonucunda 1.130.257,49 TL tutarında kayıt dışı hasılat kabul edilmiştir.
Dolayısıyla 340 hesabında sorulması gereken temel soru yalnızca “Avans hangi hesaba kapatıldı?” değildir.
Üç Kararın Ortak Noktası: Varsayım Değil, Gerçek Mahiyet
100, 331 ve 340 hesaplarına ilişkin kararlar birlikte değerlendirildiğinde ortak bir hukuki yaklaşım ortaya çıkmaktadır. Bu yaklaşım, Vergi Usul Kanunu’nun 3/B maddesinde ifadesini bulan gerçek mahiyet ilkesidir.
Vergilendirmede yalnızca muhasebe kaydının şekli değil, işlemin ekonomik ve ticari gerçeği esas alınmalıdır.
Bu nedenle;
- 331 hesabındaki bakiye tek başına kayıt dışı satış değildir,
- 100 Kasa hesabının yüksekliği tek başına ortağa borç verilmesi anlamına gelmez,
- 340 hesabındaki hatalı kapatma da tek başına kayıt dışı hasılat sonucunu doğurmayabilir.
Ancak bu kayıtlar; banka hareketleri, stok kayıtları, cari hesaplar, sözleşmeler, faturalar, tahsilat ve ödeme belgeleri ile ticari ilişkinin seyri birlikte değerlendirildiğinde işlemin gerçek mahiyetini ortaya koyuyorsa, vergisel sonucun dayanağı hâline gelebilir.
KURGAN ve Risk Analizi Açısından Konunun Önemi
Bu yaklaşım, günümüzde VDK’nın veri analitiği ve risk odaklı denetim anlayışı bakımından da önem taşımaktadır.
KURGAN ve benzeri risk analiz sistemlerinin temel fonksiyonu, olağan dışı işlem ve hesap örüntülerini belirleyerek inceleme açısından dikkat edilmesi gereken alanları işaret etmektir.
Bu nedenle 100, 331 veya 340 hesaplarında olağan dışı hareketlerin bulunması sistem açısından bir risk sinyali oluşturabilir. Ancak risk sinyali ile tarhiyatın hukuki dayanağı aynı şey değildir.
Mükellefler Açısından Çıkarılması Gereken Sonuç
Bu kararların mükellefler açısından anlamı, söz konusu hesapların serbestçe veya açıklamasız kullanılabileceği değildir.
Tam tersine, dijital denetim kapasitesinin arttığı bir dönemde muhasebe kaydı ile ekonomik gerçeklik arasındaki uyumsuzluklar daha görünür hâle gelmektedir.
Bu nedenle işletmeler özellikle dönem sonlarında şu soruları kendilerine sormalıdır:
Bu soruların cevabı muhasebe kayıtlarından ve dayanak belgelerden açıkça görülemiyorsa, söz konusu hesap artık yalnızca bir bilanço kalemi değil, aynı zamanda potansiyel bir vergi inceleme riski hâline gelmiş demektir.
Sonuç
Son dönem Danıştay kararlarının ortak mesajı nettir:
Ancak aynı şekilde, hatalı veya açıklanamayan muhasebe kayıtlarının da önemsiz olduğu söylenemez.
Asıl olan; muhasebe kaydının, ticari ilişkinin ve ekonomik gerçeğin birlikte değerlendirilmesidir.
Bu nedenle günümüz vergi denetiminde işletmeler için en önemli soru artık yalnızca “Bu kayıt hangi hesapta?” değil;
Çünkü muhasebe kayıtları incelemenin başlangıç noktasıdır; vergisel sonuca götüren ise işlemin gerçek mahiyetidir.
Kaynaklar ve ilgili mevzuat
213 sayılı VUK md. 3/B: vergiyi doğuran olay ve işlemlerin gerçek mahiyeti esastır.
Kararlar: Danıştay VDDK E:2024/437 K:2026/22; Danıştay 3. Daire E:2023/8266 K:2025/4859; Danıştay 3. Daire E:2018/559 K:2022/3109.
Abdulkadir Kar
Yeminli Mali Müşavir